Domain bad-garnituren.de kaufen?
Wir ziehen mit dem Projekt
bad-garnituren.de um.
Sind Sie am Kauf der Domain
bad-garnituren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bad-garnituren.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Vicco Badmöbel Set Fynn Badezimmer Spiegel Kommode Unterschrank Bad WeißArtikelbeschreibung • Durch erstklassige Verarbeitung der Materialien erlangt dieses Badmöbel-Set sehr hohe Stabilität. Er ist sehr pflegeleicht und feuchtigkeitsbeständig. • Die Schränke bieten sehr viel Stauraum für die unterschiedlichsten Bedürfnis147,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spiegellampe LED Bad Spiegel-Leuchte Badezimmer Beleuchtung 8W 4000K Chrom 00015LED Bad Spiegel-Leuchte Badezimmer Beleuchtung 8W 4000K Chrom ⭐⭐⭐⭐⭐ ➡️ Fest installierte Lichtquelle - nicht austauschbar, 1x LED-Modul, das Energie spart. ➡️Lampe in Chrom wird dem Raum ein elegantes und modernes Dekor geben. Das Produkt hat einen einstellbaren Lichtwinkel. ➡️ Die Leuchte ist ideal zum Aufhängen über einem Badezimmerspiegel oder über einem Kunstwerk im Wohnzimmer oder Büro. ➡️ Technische Daten: ✔️ konzipiert für die Installation in Bereichen mit erhöhter Luftfeuchtigkeit, z. B. in Badezimmern, ✔️ Farbe: Chrom, ✔️ Schalter inklusive, ✔️ Spannungsversorgung: 230V 50Hz, ✔️ Leistung: 8 W, ✔️ Material: Polycarbonat PC, Stahlblech, ✔️ Lichtfarbe: neutralweiß 4000K, ✔️ Lichtquelle: SMD-LED enthalten, ✔️ Winkel der Lichtverteilung: 120°, ✔️ Die Abmessungen der Lampe sind: Höhe: 45mm, Breite: 400mm, Tiefe: 192mm, ✔️ Achtung: Netzgerät inklusive! ✔️ Einstellung der Lichtrichtung. Die Lieferzeit beträgt zwischen 5 und 7 Tagen. Typ Spiegel-Leuchte Farbe weiß 4000 K Leistung 8 W inklusive Lichtquelle SMD-LED, mitgeliefert (nicht austauschbare Lichtquelle) Spannungversorgung 230V Frequenz 50 Hz Haltbarkeit der Lichtquelle 30 000 h Winkel der Lichtverteilung 120 ° min. Abstand zur Objektbeleuchtung 0.5 m Lichtstrom 570 lm Schutzklasse IP44 Anwendung Innenbereich Farbwiedergabeindex Ra >80 Schutzklasse gegen elektrischen Schlag Klasse 1 Abmessungen 45 x 400 x 192 mm Farbe chrom Energieklasse A Material Polycarbonat-PC, Stahlblach zusätzliche Informationen - nicht mit Dimmer verwenden - keine Lichtrichtungssteuerung - Einstellung der Lichtrichtung Zertifikate CE27,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
WOW! Stuff - Cocomelon - singender Zahnbürstenhalter und SeifenspenderWOW! Stuff Cocomelon - singender Zahnbürstenhalter und Seifenspender Das perfekte Set für eine lustige und lehrreiche Hygiene-Routine im Badezimmer! Mit dem Cocomelon-Zahnbürstenhalter und dem Seifenspender in Cocomelonoptik werden Kinder spieleri22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Saona Wandhalterung für Seifenspender oder Zahnbürstenhalter, schwarzSchluss mit dem Chaos am Waschbecken, wo jeder Gegenstand um seinen Platz kämpft. Bringen Sie Harmonie und makellose Ordnung in Ihr Badezimmer mit einer einfachen, aber genialen Lösung: der Saona Wandhalterung. Vorteile: Sie ermöglicht zwei Befestigungsmethoden – Sie können sie mit den mitgelieferten Schrauben an der Wand befestigen oder sich für das nicht-invasive Quickfix Klebesystem entscheiden, das ebenfalls im Set enthalten ist. Hergestellt aus Edelstahl, garantiert sie eine hohe Korrosions- und Feuchtigkeitsbeständigkeit, was unter Badezimmerbedingungen entscheidend ist. Sie schafft wertvollen Platz auf der Waschtischplatte und trägt dazu bei, perfekte Ordnung und einen minimalistischen Einrichtungslook zu bewahren. Sie wurde als ideale Ergänzung zum Seifenspender oder Zahnbürstenhalter aus derselben Cosmic Kollektion entworfen, wodurch ein kohärentes und elegantes Ensemble entsteht. Ihre schlichte, funktionale Form mit abgerundeten Kanten fügt sich subtil in moderne Arrangements ein, ohne den Raum zu überladen. Laden Sie Ordnung und Sauberkeit in Ihr Badezimmer ein, wo jedes Element seinen festen Platz hat. Mit der Saona Wandhalterung wird Ihr Waschbecken endlich aufatmen können.24,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Vicco Badmöbel Set Fynn Badezimmer Spiegel Kommode Unterschrank Bad WeißArtikelbeschreibung • Durch erstklassige Verarbeitung der Materialien erlangt dieses Badmöbel-Set sehr hohe Stabilität. Er ist sehr pflegeleicht und feuchtigkeitsbeständig. • Die Schränke bieten sehr viel Stauraum für die unterschiedlichsten Bedürfnis147,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spiegellampe LED Bad Spiegel-Leuchte Badezimmer Beleuchtung 8W 4000K Chrom 00015LED Bad Spiegel-Leuchte Badezimmer Beleuchtung 8W 4000K Chrom ⭐⭐⭐⭐⭐ ➡️ Fest installierte Lichtquelle - nicht austauschbar, 1x LED-Modul, das Energie spart. ➡️Lampe in Chrom wird dem Raum ein elegantes und modernes Dekor geben. Das Produkt hat einen einstellbaren Lichtwinkel. ➡️ Die Leuchte ist ideal zum Aufhängen über einem Badezimmerspiegel oder über einem Kunstwerk im Wohnzimmer oder Büro. ➡️ Technische Daten: ✔️ konzipiert für die Installation in Bereichen mit erhöhter Luftfeuchtigkeit, z. B. in Badezimmern, ✔️ Farbe: Chrom, ✔️ Schalter inklusive, ✔️ Spannungsversorgung: 230V 50Hz, ✔️ Leistung: 8 W, ✔️ Material: Polycarbonat PC, Stahlblech, ✔️ Lichtfarbe: neutralweiß 4000K, ✔️ Lichtquelle: SMD-LED enthalten, ✔️ Winkel der Lichtverteilung: 120°, ✔️ Die Abmessungen der Lampe sind: Höhe: 45mm, Breite: 400mm, Tiefe: 192mm, ✔️ Achtung: Netzgerät inklusive! ✔️ Einstellung der Lichtrichtung. Die Lieferzeit beträgt zwischen 5 und 7 Tagen. Typ Spiegel-Leuchte Farbe weiß 4000 K Leistung 8 W inklusive Lichtquelle SMD-LED, mitgeliefert (nicht austauschbare Lichtquelle) Spannungversorgung 230V Frequenz 50 Hz Haltbarkeit der Lichtquelle 30 000 h Winkel der Lichtverteilung 120 ° min. Abstand zur Objektbeleuchtung 0.5 m Lichtstrom 570 lm Schutzklasse IP44 Anwendung Innenbereich Farbwiedergabeindex Ra >80 Schutzklasse gegen elektrischen Schlag Klasse 1 Abmessungen 45 x 400 x 192 mm Farbe chrom Energieklasse A Material Polycarbonat-PC, Stahlblach zusätzliche Informationen - nicht mit Dimmer verwenden - keine Lichtrichtungssteuerung - Einstellung der Lichtrichtung Zertifikate CE27,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
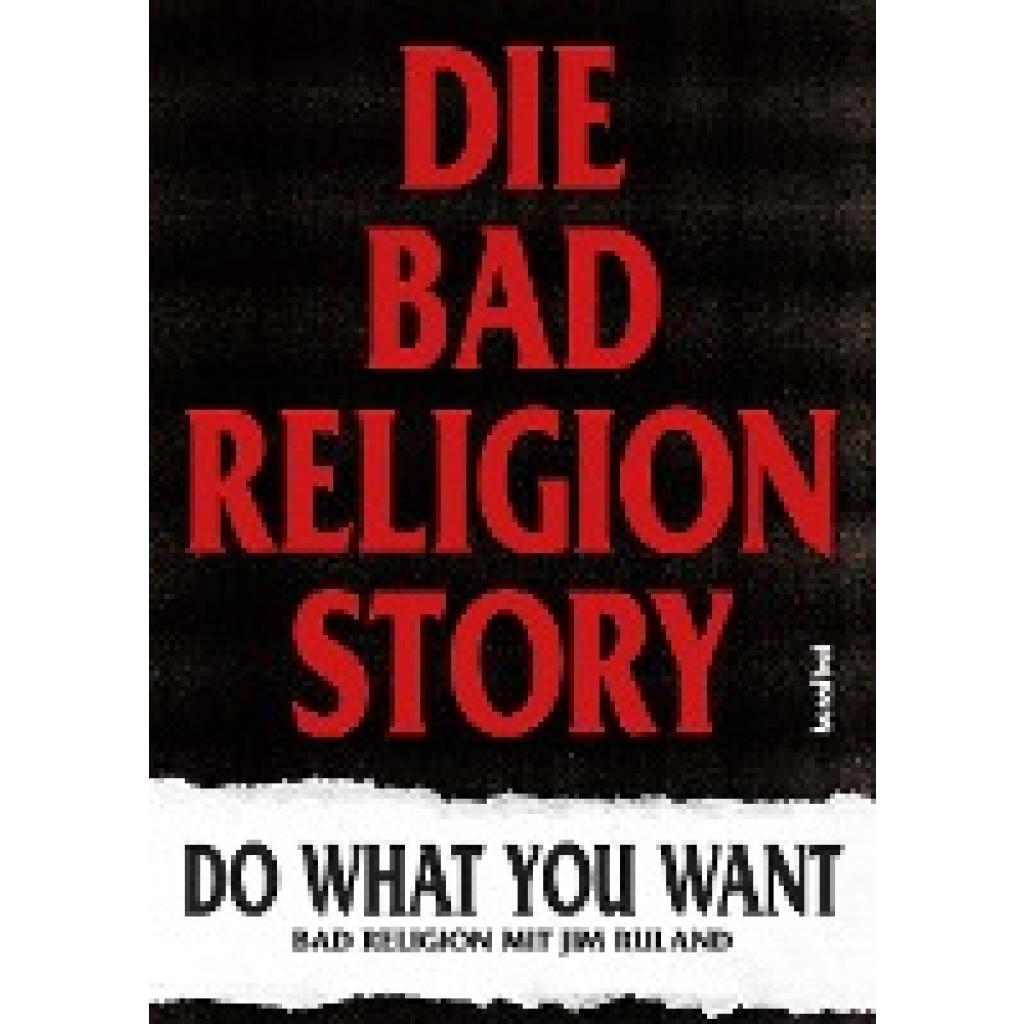
Religion, Bad: Die Bad Religion StoryDie Bad Religion Story , Intelligentes Aufbegehren mit Bad Religion 1980 gründeten vier Highschool-Freunde in Los Angeles die Band Bad Religion, um ihrem Frust über das herrschende System musikalisch freien Lauf zu lassen: Punk kam nicht nur aus New York und London! Bei Bad Religion ging es dabei weniger hedonistisch zu als bei den Sex Pistols oder den New York Dolls, dafür verarbeiteten sie in ihrer Sozialkritik sogar literarische und philosophische Einflüsse. Und sie waren stets der Auffassung, dass die Revolution nicht nur laut und ruppig, sondern auch melodisch sein darf, ein Umstand, der ihnen in den USA, aber auch in Europa schnell eine große Fangemeinde einbrachte. Heute blicken Bad Religion auf 40 Jahre Bandgeschichte zurück und lassen sie in Die Bad Religion Story - Do What You Want noch einmal Revue passieren. Der Journalist Jim Ruland hat dazu ausführlich mit allen direkt oder indirekt Beteiligten gesprochen, die Chemie innerhalb der Gruppe auf lebendige Weise eingefangen und sich auch mit dem prägenden Einfluss auseinandergesetzt, den Bad Religion auf viele große Bands der Neunziger und Nullerjahre hatten: Ohne sie hätte es Weltstars wie Nirvana, Green Day oder auch Linkin Park wohl nicht gegeben. "Ich spürte stets das Bedürfnis, Autoritäten in Frage zu stellen; das ist es, was mich innerlich antreibt. Aber ich tat das aus dem Wunsch heraus, die Dinge besser zu machen, und nicht, um nihilistische Sprüche zu klopfen." Greg Graffin, Bad Religion , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20200818, Produktform: Kartoniert, Autoren: Religion, Bad~Ruland, Jim, Übersetzung: Fleischmann, Paul, Seitenzahl/Blattzahl: 352, Abbildungen: mit 32 Seiten Bilderstrecke, Keyword: Autobiografie; Bad Religion; Band; Biografie; Do What You Want; Greg Graffin; Jim Ruland; Musik; Musiker; Punk; Punk Rock Song, Fachschema: Punk~Schauspieler - Schauspielkunst, Fachkategorie: Musik: Stile und Gattungen~Musiker, Sänger, Bands und Gruppen~einzelne Schauspieler und Darsteller, Style: Prog Rock~Punk, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Autobiografien: Kunst und Unterhaltung, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hannibal Verlag, Verlag: Hannibal Verlag, Verlag: Koch International GmbH, Länge: 237, Breite: 169, Höhe: 30, Gewicht: 502, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783854456919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 233438125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vicco Badmöbel Set Fynn Badezimmer Spiegel Kommode Unterschrank Bad WeißArtikelbeschreibung • Durch erstklassige Verarbeitung der Materialien erlangt dieses Badmöbel-Set sehr hohe Stabilität. Er ist sehr pflegeleicht und feuchtigkeitsbeständig. • Die Schränke bieten sehr viel Stauraum für die unterschiedlichsten Bedürfnis213,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.